
3. Jatkuva jakauma
Tiheysfunktio
Jatkuva jakauma kuvataan usein funktiolla, jonka satunnaismuuttuja, X saa kaikki reaaliarvot eli jatkuvaa jakaumaa kuvaavan funktion kuvaaja on katkeamaton, yhtenäinen käyrä.
Jatkuva jakauma hallitaan tiheysfunktiolla, jolla on seuraavat ominaisuudet:
Useimmiten tiheysfunktio on sellainen, joka on määritelty useammassa osassa ja jollakin muuttujan arvoilla tiheysfunktio saa arvon nolla. Esimerkiksi tiheysfunktio voi olla
[[$f\left(x\right)=\begin{cases} e^{-x}{,}\ kun\ x\ge0&\\ 0{,}\ kun\ x<0& \end{cases}$]]
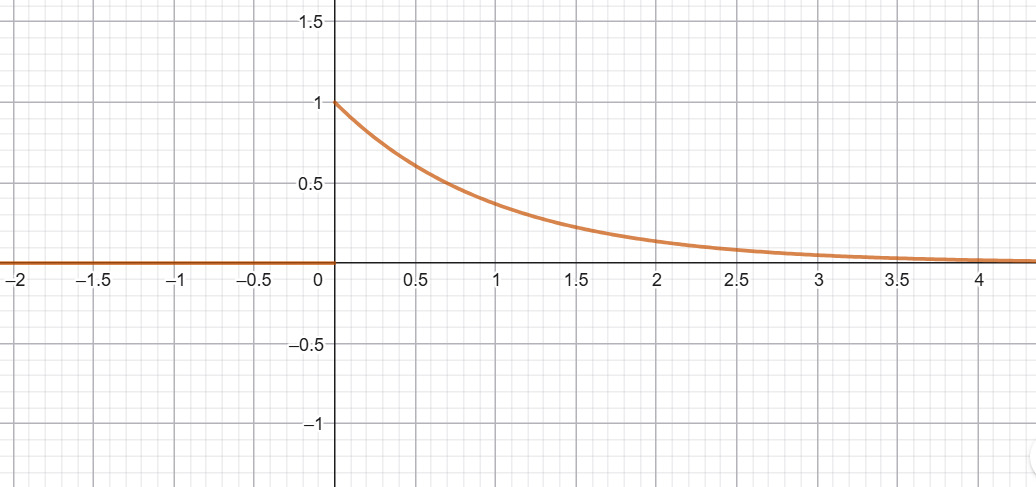
Yleisesti tiheysfunktioksi sopii mikä tahansa funktio, joka toteuttaa tiheysfunktion ehdot.
Jatkuvan jakauman todennäköisyydet määritetään pinta-alatulkinnalla eli määrätyn integraalin avulla.
Esim.
[[$P\left(X<a\right)=\int_{-\infty}^af\left(x\right)dx{,}\ $]]
[[$P\left(a\le X\le b\right)=\int_a^bf\left(x\right)dx\ \ \ ja\ \ P\left(X\ge b\right)=\int_b^{\infty}f\left(x\right)dx$]]
Jatkuvan jakauman tunnusluvut:
1. Odotusarvo (keskiarvo)
[[$\mu=E\left(X\right)=\int_{-\infty}^{\infty}x\cdot f\left(x\right)dx$]]
2. Keskihajonta
[[$\sigma=D\left(X\right)=\sqrt{\int_{-\infty}^{\infty}\left(x-\mu\right)^2\cdot f\left(x\right)dx}$]]
[[$Yleensä\ lasketaan\ aluksi\ keskihajonnan\ neliö\ eli\ varianssi\ \sigma^2$]].
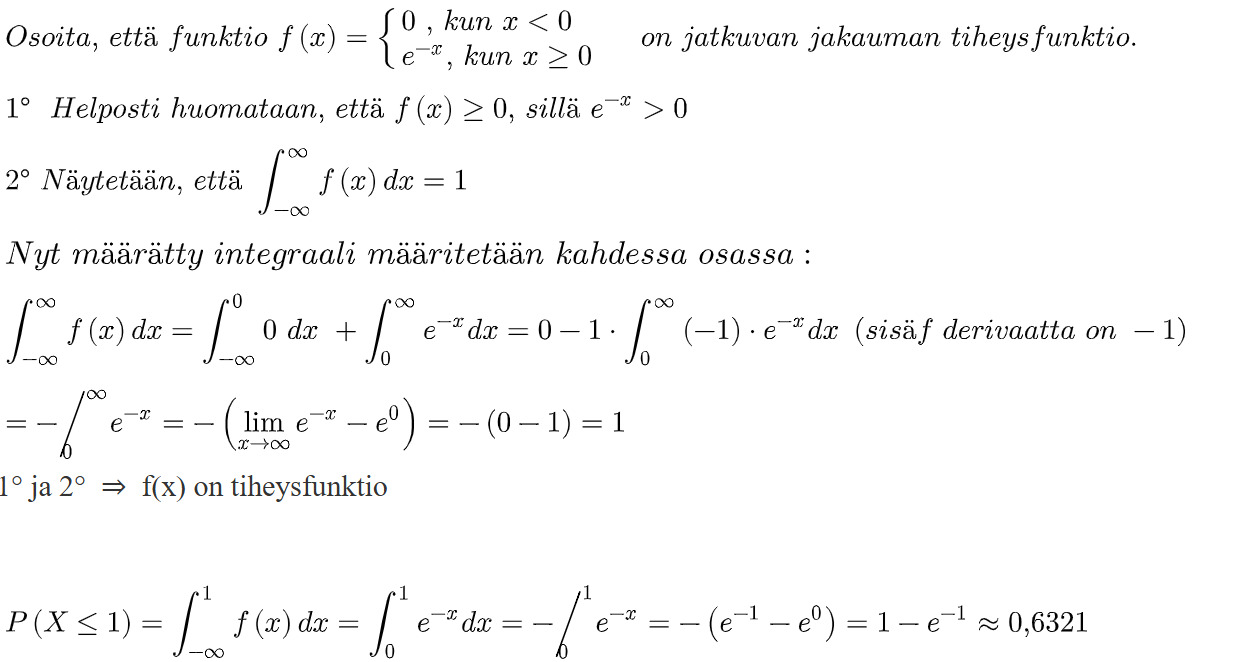
Useimmiten tunnuslukujen laskemisessa käytetään symbolista laskentaa (geogebran CAS-puolta).
Kotitehtävät: 302 ja 304![]()
- Huom! Tod. laskennan yhteydessä käsiteltiin diskreettejä jakaumia, joissa satunnaismuuttuja X sai vain joitakin yksittäisiä arvoja.
Jatkuva jakauma hallitaan tiheysfunktiolla, jolla on seuraavat ominaisuudet:
- [[$f\left(x\right)\ge0\ \left(kuvaaja\ ei\ mene\ x-akselin\ alapuolelle\right)$]]
- [[$\int_{-\infty}^{\infty}f\left(x\right)dx=1\ eli\ tiheysfunktion\ ja\ x-akselin\ rajaaman\ alueen\ pinta-ala\ on\ 1$]]
Useimmiten tiheysfunktio on sellainen, joka on määritelty useammassa osassa ja jollakin muuttujan arvoilla tiheysfunktio saa arvon nolla. Esimerkiksi tiheysfunktio voi olla
[[$f\left(x\right)=\begin{cases} e^{-x}{,}\ kun\ x\ge0&\\ 0{,}\ kun\ x<0& \end{cases}$]]
Yleisesti tiheysfunktioksi sopii mikä tahansa funktio, joka toteuttaa tiheysfunktion ehdot.
Jatkuvan jakauman todennäköisyydet määritetään pinta-alatulkinnalla eli määrätyn integraalin avulla.
Esim.
[[$P\left(X<a\right)=\int_{-\infty}^af\left(x\right)dx{,}\ $]]
[[$P\left(a\le X\le b\right)=\int_a^bf\left(x\right)dx\ \ \ ja\ \ P\left(X\ge b\right)=\int_b^{\infty}f\left(x\right)dx$]]
Jatkuvan jakauman tunnusluvut:
1. Odotusarvo (keskiarvo)
[[$\mu=E\left(X\right)=\int_{-\infty}^{\infty}x\cdot f\left(x\right)dx$]]
2. Keskihajonta
[[$\sigma=D\left(X\right)=\sqrt{\int_{-\infty}^{\infty}\left(x-\mu\right)^2\cdot f\left(x\right)dx}$]]
[[$Yleensä\ lasketaan\ aluksi\ keskihajonnan\ neliö\ eli\ varianssi\ \sigma^2$]].
Useimmiten tunnuslukujen laskemisessa käytetään symbolista laskentaa (geogebran CAS-puolta).
Kotitehtävät: 302 ja 304
Sinulla ei ole tarvittavia oikeuksia lähettää mitään.
Kertymäfunktio
Jatkuvan jakauman tiheysfunktion, f(x) kertymäfunktio, F(x) on funktio, joka arvo kohdassa X=x, kertoo todennäköisyyden P(X < x)
[[$P\left(X\le x\right)=F\left(x\right)=\int_{-\infty}^xf\left(t\right)\ dt$]]
eli se kertoo sen todennäköisyys- eli pinta-alakertymän, joka on "kertynyt" tiheysfunktio f(x) ja x-akselin väliin kohdan x vasemmalla puolella.
Kertymäfunktion derivaatta on tiheysfunktio eli
[[$F'\left(x\right)=f\left(x\right)\ge0\ \ \Rightarrow\ \ker tymäfunktio\ on\ kasvava\ funktio.$]]
Todennäköisyyksiä on helpompi laskea kertymäfunktion arvojen avulla. Muuten tiheysfunktio joudutaan toistuvasti integroimaan todennäköisyyksiä laskettaessa. Eli jos muodostetaan tiheysfunktion kertymäfunktio niin todennäköisyydet saadaan helposti
[[$P\left(X<a\right)=F\left(a\right){,}\ \ P\left(a\le X<b\right)=F\left(b\right)-F\left(a\right)$]]
[[$P\left(X\ge b\right)=1-P\left(X<b\right)=1-F\left(b\right)\ \left(käytetään\ komplementtisääntöä\right)$]]
Esimerkki
[[$Muodosta\ funktion\ f\left(x\right)=\begin{cases} 0\ {,}\ kun\ x<0&\\ e^{-x}{,}\ kun\ x\ge0& \end{cases}\ \ker tymäfunktio.$]]
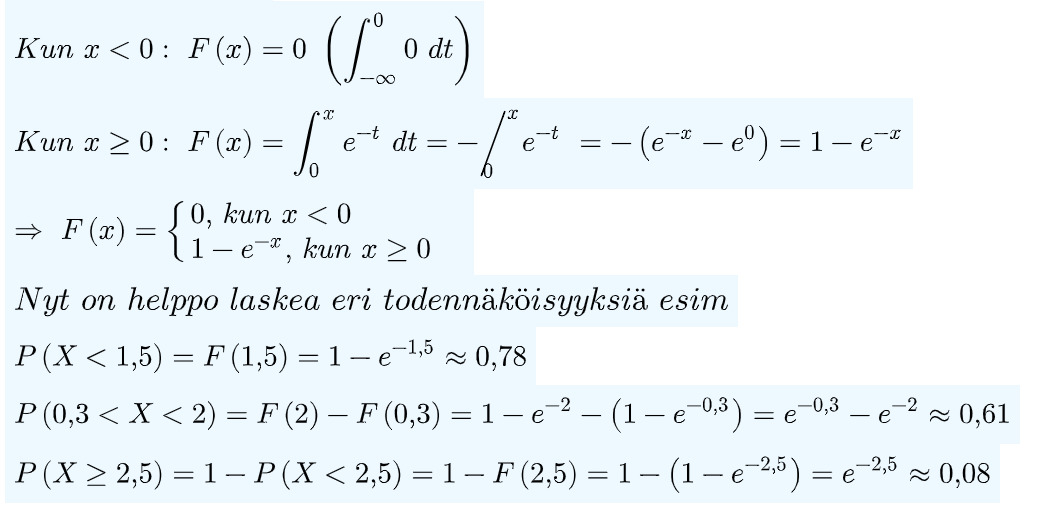
![]()
Kotitehtävät: 326, 327, 328
[[$P\left(X\le x\right)=F\left(x\right)=\int_{-\infty}^xf\left(t\right)\ dt$]]
eli se kertoo sen todennäköisyys- eli pinta-alakertymän, joka on "kertynyt" tiheysfunktio f(x) ja x-akselin väliin kohdan x vasemmalla puolella.
Kertymäfunktion derivaatta on tiheysfunktio eli
[[$F'\left(x\right)=f\left(x\right)\ge0\ \ \Rightarrow\ \ker tymäfunktio\ on\ kasvava\ funktio.$]]
Todennäköisyyksiä on helpompi laskea kertymäfunktion arvojen avulla. Muuten tiheysfunktio joudutaan toistuvasti integroimaan todennäköisyyksiä laskettaessa. Eli jos muodostetaan tiheysfunktion kertymäfunktio niin todennäköisyydet saadaan helposti
[[$P\left(X<a\right)=F\left(a\right){,}\ \ P\left(a\le X<b\right)=F\left(b\right)-F\left(a\right)$]]
[[$P\left(X\ge b\right)=1-P\left(X<b\right)=1-F\left(b\right)\ \left(käytetään\ komplementtisääntöä\right)$]]
Esimerkki
[[$Muodosta\ funktion\ f\left(x\right)=\begin{cases} 0\ {,}\ kun\ x<0&\\ e^{-x}{,}\ kun\ x\ge0& \end{cases}\ \ker tymäfunktio.$]]
Kotitehtävät: 326, 327, 328
Sinulla ei ole tarvittavia oikeuksia lähettää mitään.
Normaalijakauma
Normaalijakauma on jatkuvista jakaumista yleisin ja tunnetuin.
Kun satunnaismuuttuja X noudattaa normaalijakaumaa parametrein µ (keskiarvo) ja σ (keskihajonta), merkitään


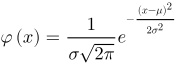


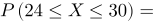
Kun satunnaismuuttuja X noudattaa normaalijakaumaa parametrein µ (keskiarvo) ja σ (keskihajonta), merkitään
X ∼ N(µ, σ).
Tiheysfunktion kuvaaja on symmetrinen µ:n suhteen eli µ kertoo jakauman keskikohdan.

Kuvan tiheysfunktiossa µ = 15 ja σ = 3 eli X ∼ N(15, 3)
Normaalijakauman X ∼ N(µ, σ) tiheysfunktio
Normaalijakauman todennäköisyyksiä voidaan laskea
1. Geogebran todennäköisyyslaskurilla, johon syötetään jakauman µ ja σ
2. Symbolisen laskennan esim geogebran integraalitoiminnalla
3. Taulukoitujen kertymäfunktion arvojen perusteella, taulukkokirjan avulla
Taulukoidussa arvoissa on käytetty normitettua normaalijakaumaa, jossa µ = 0 ja σ =1 eli normitetun normaalijakauman
Tiheysfunktio kuvaaja, kun X ∼ N(0, 1)

Esimerkkejä löytyy taulukkokirjasta.
Usein normaalijakaumassa µ ≠ 1 ja σ ≠ 0 eli yleisille normaalijakaumille X ∼ N(µ, σ). Tällöin todennäköisyydet lasketaan normitetun satunnaismuuttujan Z avulla, jolloin Z ∼ N(0, 1)
Satunnaismuuttujan normittaminen
Esim jos X ∼ N(28, 6) niin